
Jio Platforms Melantai di Bursa, Sinyal Era Tarif Data Murah Berakhir
EkonomiIPO Jio Platforms senilai 3,2 miliar dolar AS, terbesar di India, diminati investor dan berpotensi mengakhiri era tarif data murah.
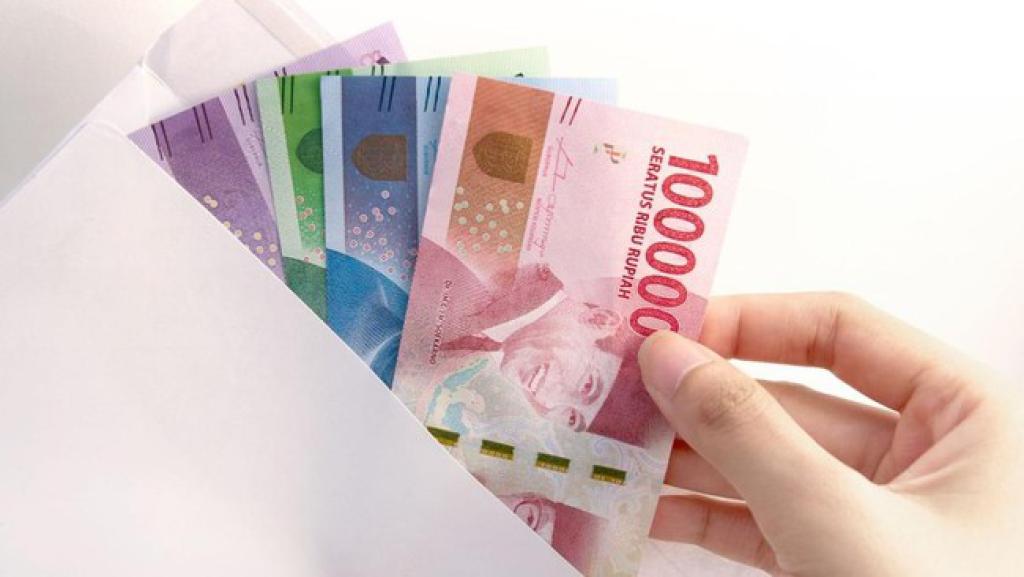
Cara atur gaji 50-30-20 membagi penghasilan untuk kebutuhan pokok, gaya hidup, dan tabungan agar keuangan tidak boncos di akhir bulan.
Kemudahan transaksi digital, promo belanja online, hingga fitur paylater membuat pengeluaran semakin sulit dikendalikan. Akibatnya, saldo bisa cepat menipis tanpa disadari.
Kondisi ini banyak dialami pekerja muda di perkotaan. Meski bergaji setara atau di atas upah minimum regional (UMR), keuangan tetap bisa terasa seret jika tidak dikelola dengan baik. Di tengah kondisi tersebut, memahami cara mengatur gaji dengan pola 50-30-20 menjadi langkah untuk menjaga stabilitas keuangan tanpa harus mengorbankan gaya hidup.
Rumus 50-30-20 adalah pola pembagian gaji yang dirancang untuk membantu seseorang mengelola penghasilan secara lebih terarah. Konsep ini diperkenalkan oleh Elizabeth Warren dalam buku All Your Worth, yang menekankan pentingnya keseimbangan antara hidup saat ini dan perencanaan masa depan.
Dalam praktiknya, penghasilan dibagi menjadi tiga bagian:
Berbeda dari metode lain yang cenderung kaku, pendekatan ini dinilai lebih realistis untuk gaya hidup modern yang dinamis. Kuncinya ada pada bagaimana seseorang membagi gaji sejak awal, bukan dari sisa pengeluaran. Dengan pendekatan ini, setiap rupiah sudah memiliki fungsi yang jelas sehingga risiko kebocoran keuangan bisa ditekan.
Porsi ini merupakan fondasi utama dalam pengelolaan keuangan. Kebutuhan wajib adalah pengeluaran yang jika tidak dipenuhi akan langsung berdampak pada aktivitas sehari-hari. Kategori kebutuhan pokok meliputi:
Banyak orang sering lupa memasukkan biaya perlindungan ke dalam kategori ini. Padahal, asuransi kesehatan atau BPJS sangat penting untuk mencegah pengeluaran besar yang tidak terduga. Tanpa perlindungan kesehatan, satu kali rawat inap bisa langsung menghabiskan tabungan yang sudah dikumpulkan berbulan-bulan.
Kategori ini sering menjadi sumber kebocoran terbesar. Pengeluaran kecil yang berulang sering tidak terasa, tetapi jika dijumlahkan bisa sangat besar. Contoh pengeluaran gaya hidup antara lain langganan digital seperti Netflix dan Spotify, belanja online saat flash sale, diskon, dan promo gajian akhir bulan, kegiatan nongkrong di coffee shop, serta hobi dan hiburan. Termasuk di dalamnya aktivitas perjalanan dan melancong yang kini menjadi bagian dari gaya hidup banyak pekerja muda.
Berbeda dari metode keuangan yang terlalu ketat, pola 50-30-20 justru memberikan ruang untuk menikmati hidup. Tanpa alokasi ini, seseorang berisiko mengalami stres finansial, kehilangan motivasi menabung, hingga melakukan balas dendam belanja.
Bagian ini menjadi kunci untuk membangun keamanan finansial jangka panjang. Sayangnya, banyak orang justru menempatkan tabungan sebagai prioritas terakhir. Dana 20 persen ini bisa dibagi menjadi beberapa tujuan, yaitu dana darurat minimal 3 bulan pengeluaran untuk yang lajang dan 6 bulan atau lebih untuk keluarga, investasi jangka panjang seperti emas, reksa dana, atau saham, serta tabungan dengan tujuan tertentu seperti rumah, pendidikan, atau pernikahan.
Banyak pekerja merasa sulit menyisihkan 20 persen, terutama jika penghasilan masih terbatas. Dalam kondisi ini, solusi yang bisa dilakukan adalah meningkatkan penghasilan melalui pekerjaan sampingan atau upskilling, misalnya mengambil pekerjaan freelance, membuka jasa sesuai skill seperti desain dan editing, atau meningkatkan keterampilan untuk mendapatkan kenaikan gaji.
Agar lebih mudah diterapkan, berikut pembagian sederhana dari gaji Rp6 juta:
Kuncinya bukan hanya membagi, tetapi langsung mengalokasikan di awal. Pastikan kebutuhan tidak melebihi batas, gaya hidup tetap terkontrol, dan tabungan dipisahkan sejak gajian. Dengan pola ini, keuangan lebih stabil, pengeluaran tetap terkendali, dan tabungan bisa terus bertambah secara konsisten.
Sumber: CNBC Indonesia
IPO Jio Platforms senilai 3,2 miliar dolar AS, terbesar di India, diminati investor dan berpotensi mengakhiri era tarif data murah.
Investigasi manipulasi harga BEI akan diutamakan, bukan lagi notifikasi UMA. Saham lapis ketiga dan promosi oleh influencer ikut dicermati.
Dampak ekonomi konser Ye dan JRF 2026 mencapai Rp625 miliar bagi DKI Jakarta, terdiri dari Rp450 miliar dari konser Ye dan Rp175 miliar dari JRF.